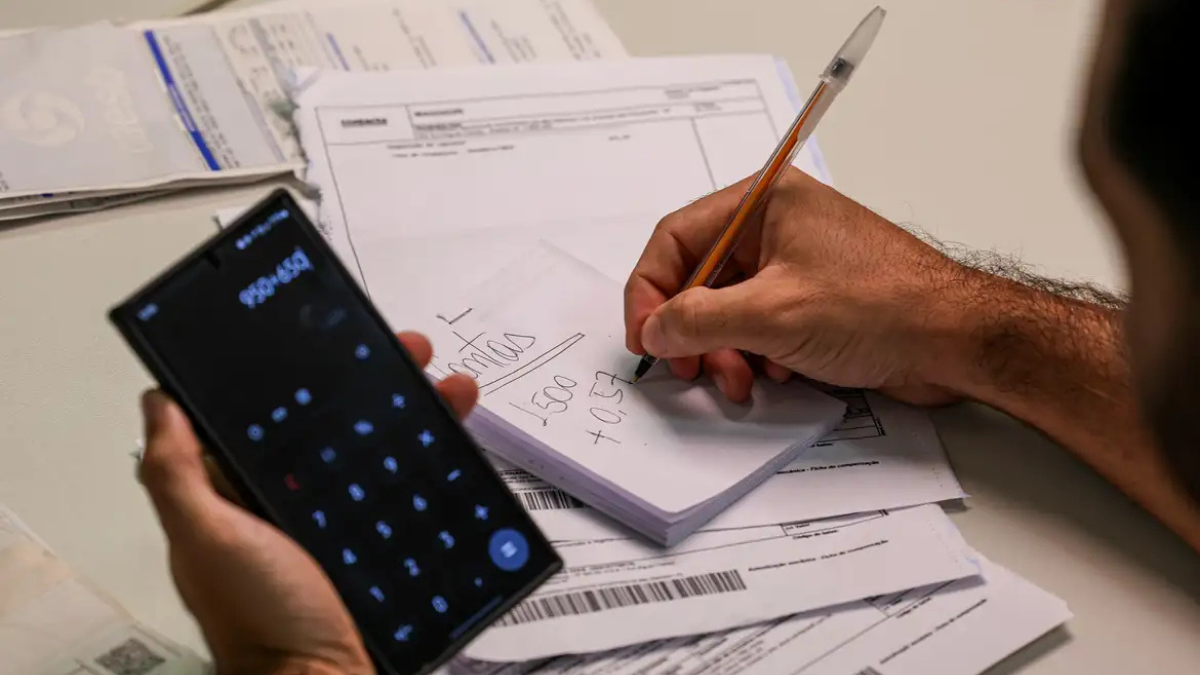
O uso do crédito para custear despesas do dia a dia vem crescendo entre os brasileiros e acende um alerta sobre o aumento do endividamento e da falta de controle financeiro.
Parcelamentos em supermercados, farmácias e postos de combustível, que antes eram menos comuns, agora fazem parte da rotina de muitas famílias.
Especialistas avaliam que recorrer ao crédito para cobrir gastos essenciais pode transformar essa ferramenta em uma extensão da renda mensal, quando, na prática, deveria ser usada principalmente para a compra de bens duráveis ou de maior valor.
A diretora técnica do Dieese, Adriana Marcolino, destaca que o uso de crediários e parcelamentos para equilibrar o orçamento se tornou frequente em diversos lares. Segundo ela, o crédito deveria ter função mais restrita e não substituir o rendimento mensal.

A economista Katherine Hennings, da FGV, aponta que o fácil acesso ao crédito também reforça uma cultura de consumo imediato, estimulada por publicidade e influenciadores digitais. Para ela, muitos consumidores acabam comprando sem avaliar o impacto total da dívida.
Outro ponto de atenção é que grande parte das pessoas considera apenas se a parcela cabe no orçamento mensal, sem calcular os juros e o custo final do financiamento.
Esse comportamento leva ao uso crescente de modalidades mais caras de crédito, como cheque especial, rotativo do cartão e parcelamentos com juros elevados.
O economista-chefe da CNC, Fabio Bentes, observa que o consumidor brasileiro costuma comparar preços de produtos, mas não as condições de pagamento antes de assumir dívidas.
Já a economista Isabela Tavares, da Tendências Consultoria, alerta para o erro comum de tratar o limite do cartão como renda disponível, quando na verdade se trata de um valor que precisará ser quitado posteriormente.
Especialistas defendem que a ampliação da educação financeira é essencial para reduzir o endividamento e melhorar as decisões de consumo.
O planejador financeiro Carlos Castro afirma que iniciativas como renegociação de dívidas ajudam no curto prazo, mas não resolvem o problema estrutural do excesso de crédito.
Dados da Serasa Experian indicam que 81,7 milhões de brasileiros estão inadimplentes, com quase metade das dívidas concentradas em bancos e instituições financeiras.
As famílias de menor renda são as mais afetadas, já que muitas não têm acesso a linhas de crédito mais baratas e acabam recorrendo a opções com juros mais altos.
Segundo especialistas, o resultado desse cenário é o aumento do comprometimento da renda com pagamento de juros, reduzindo o poder de consumo e pressionando o orçamento doméstico.
*Compartilhe este conteúdo do Diário da Guanabara, o melhor site de notícias do Rio de Janeiro.
SIGA O DIÁRIO DA GUANABARA NO INSTAGRAM