A legislação do Imposto de Renda permite que contribuintes reduzam o valor a pagar por meio da dedução de despesas médicas.
No entanto, as regras aplicadas pela Receita Federal são mais restritivas do que muitos imaginam, o que leva especialistas a apontarem que parte dessas limitações está ligada a uma norma considerada desatualizada.
Com o prazo de entrega da declaração do Imposto de Renda 2026 se encerrando em 29 de maio, aumenta a procura por informações sobre quais gastos com saúde podem ser abatidos.
Diferentemente de outras categorias de despesas, os gastos médicos não possuem limite máximo de dedução, desde que respeitem as exigências previstas pela legislação.
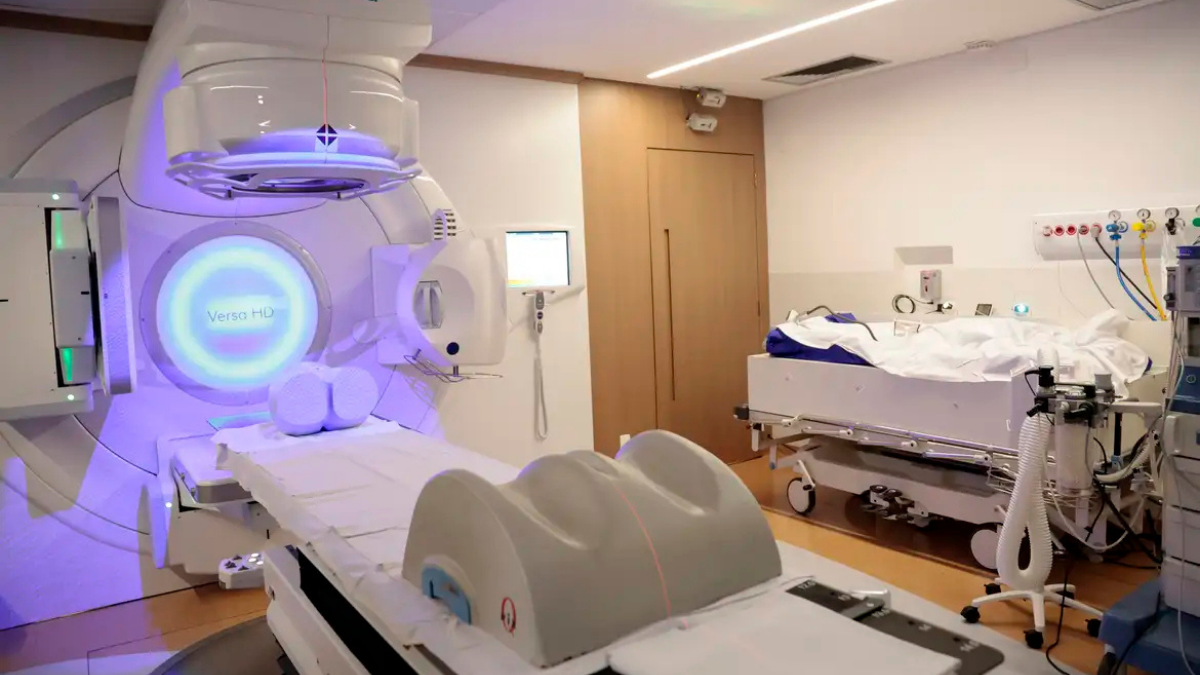
De forma geral, podem ser deduzidos valores gastos com consultas, exames e tratamentos realizados por profissionais de saúde devidamente habilitados.
Segundo o auditor-fiscal da Receita Federal, José Carlos Fernandes da Fonseca, a dedução não se restringe a pessoas com doenças graves ou deficiência, podendo ser utilizada por qualquer contribuinte que possua documentação comprobatória válida.
O principal critério utilizado pela Receita Federal para aceitar ou não uma despesa é a sua necessidade para a saúde ou mobilidade do contribuinte. Por esse motivo, itens como próteses e cadeiras de rodas são aceitos, já que são considerados essenciais em muitos casos.
A vice-presidente financeira da Aescon-SP, Fátima Macedo, reforça que alguns itens específicos também podem ser deduzidos, como próteses ortopédicas e equipamentos de correção de limitações físicas, desde que acompanhados de receita médica e nota fiscal adequada.
Por outro lado, uma série de gastos comuns não é aceita na declaração. Medicamentos comprados em farmácias, vacinas particulares e equipamentos de uso temporário, como muletas, geralmente não podem ser abatidos, exceto quando incluídos em contas hospitalares.
Despesas com profissionais como nutricionistas, quiropratas e cuidadores de idosos também ficam fora das deduções, mesmo com o aumento da demanda por esses serviços. Em alguns casos específicos, como o atendimento domiciliar (home care), pode haver exceção quando há vínculo com plano de saúde e indicação médica.
Também não são dedutíveis gastos com transporte e hospedagem durante tratamentos, salvo situações excepcionais relacionadas a serviços hospitalares, como o uso de ambulâncias.
Especialistas avaliam que a legislação atual não acompanha as mudanças no setor de saúde e defendem uma atualização das regras para refletir novas formas de tratamento e cuidado, especialmente diante do envelhecimento da população e da ampliação dos serviços médicos.
*Compartilhe este conteúdo do Diário da Guanabara, o melhor site de notícias do Rio de Janeiro.
SIGA O DIÁRIO DA GUANABARA NO INSTAGRAM