A Medida Provisória 1.106/2022, editada no governo Jair Bolsonaro, alterou de forma decisiva o mercado de crédito consignado no país. O texto autorizou que beneficiários do Auxílio Brasil — hoje Bolsa Família — pudessem contratar empréstimos com desconto automático no valor recebido mensalmente.
Essa mudança abriu espaço para financeiras e bancos de médio porte avançarem sobre um público antes inacessível. Entre as instituições beneficiadas estava a Zema Financeira, ligada ao grupo empresarial da família do governador de Minas Gerais, Romeu Zema, que recebeu autorização antecipada do Banco Central para operar a nova modalidade.
A seguir, veja de que forma a medida ampliou a oferta de crédito e fortaleceu empresas do setor.
1. Entrada em um mercado de milhões de brasileiros
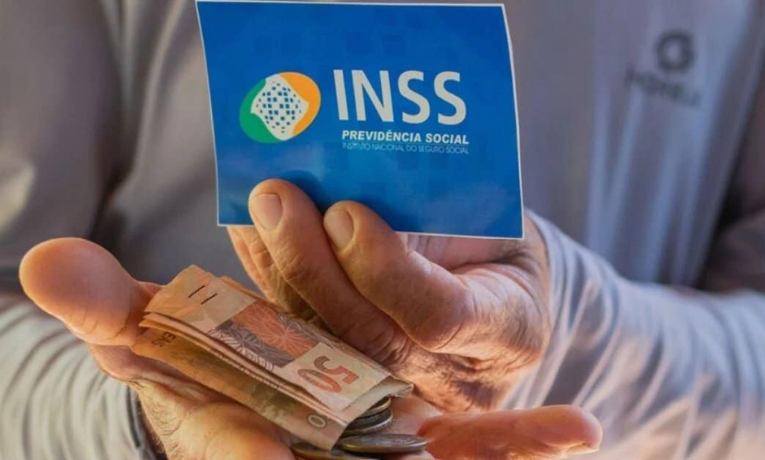
Com a vigência da MP, o consignado deixou de ser exclusivo de aposentados, pensionistas e servidores públicos. De imediato, mais de 20 milhões de famílias passaram a integrar o mercado potencial de empréstimos.

Esse cenário representou:
- acesso a um público massivo e até então fora do sistema de crédito tradicional,
- possibilidade de crescimento acelerado da base de clientes,
- expansão da presença de financeiras em regiões de baixa renda.
Para empresas autorizadas desde o início, como a Zema, a mudança criou uma vantagem competitiva expressiva.
2. Autorização inicial restrita do Banco Central
Apesar de liberar o produto, o governo permitiu que apenas um número reduzido de instituições iniciasse as operações imediatamente. A Zema Financeira estava entre as selecionadas.
A habilitação limitada resultou em:
- baixa concorrência nos primeiros meses,
- acesso exclusivo a um público recém-liberado,
- facilidade para captar grande parte da demanda antes da entrada dos bancos tradicionais.
Esse tipo de vantagem regulatória costuma influenciar o equilíbrio de mercado por longos períodos.
3. Margem consignável elevada ampliou o lucro das instituições
A MP também estabeleceu que até 40% do benefício poderia ser comprometido com parcelas de empréstimos, percentual considerado alto para políticas sociais.
Para as financeiras, isso significou:
- contratos de maior valor,
- aumento do montante financiado por beneficiário,
- rentabilidade ampliada ao longo da vigência do contrato.
Pan, BMG, Agibank, Zema Financeira e outras instituições de porte similar aproveitaram o cenário para ampliar rapidamente suas receitas.
4. Baixo risco operacional estimulou a concessão de crédito
Mesmo entre famílias vulneráveis, o consignado do Auxílio Brasil apresentava risco mínimo às instituições financeiras. Isso porque:
- o desconto era realizado diretamente no benefício,
- o pagamento do programa federal é contínuo,
- havia uma garantia indireta do governo.
Assim, um segmento historicamente fora do radar do crédito passou a ser visto como altamente rentável e estável.
5. Salto nas carteiras de crédito das instituições
A liberação do consignado funcionou como um catalisador para financeiras de médio porte. Em poucos meses, muitas registraram:
- crescimento expressivo no volume de empréstimos,
- entrada de milhares de novos contratos,
- elevação significativa das receitas com juros.
A Zema Financeira figurou entre as beneficiadas, aproveitando ao máximo a janela regulatória aberta pela MP.
6. Falta de regulação inicial permitiu práticas agressivas
A medida provisória entrou em vigor antes da edição de regras detalhadas pelo Ministério da Cidadania e pelo Banco Central. Esse vácuo regulatório contribuiu para:
- cobrança de juros que ultrapassavam 70% ao ano,
- uso intensivo de correspondentes bancários,
- abordagens consideradas abusivas por órgãos de defesa do consumidor.
Na prática, quem já estava habilitado pôde consolidar posição no mercado antes que as regras fossem ajustadas e a fiscalização, reforçada.
7. Impacto direto para a Zema Financeira
A Zema Financeira, pertencente ao grupo que reúne empresas da família de Romeu Zema, foi uma das que entraram no mercado com vantagem. Com a autorização antecipada, obteve:
- acesso imediato a um contingente gigantesco de potenciais clientes,
- crescimento rápido na carteira de crédito,
- aumento relevante de receita em curto período,
- reforço na capilaridade da marca em Minas Gerais e outras regiões.
Mesmo com o afastamento formal de Zema da administração do grupo após assumir o governo mineiro, familiares seguem como acionistas, o que mantém a performance da financeira como peça importante no conglomerado.
A MP 1.106/2022 impulsionou diretamente a Zema Financeira e outras instituições ao:
- abrir um mercado bilionário e inédito,
- restringir a operação inicial a poucas empresas,
- permitir margens amplas e risco reduzido,
- estimular forte crescimento das carteiras de crédito,
- operar temporariamente sem regulação detalhada.
Esses fatores levaram a CPMI que investiga irregularidades no setor a examinar possíveis desequilíbrios competitivos, eventuais favorecimentos e práticas abusivas na oferta de consignado a beneficiários de programas sociais.
Mesmo após as revisões regulatórias, o impacto da MP permanece evidente: ela alterou a dinâmica do setor e criou uma das maiores oportunidades para financeiras de médio porte nos últimos anos.
*Compartilhe este conteúdo do Diário da Guanabara, o melhor site de notícias do Rio de Janeiro.
SIGA O DIÁRIO DA GUANABARA NO INSTAGRAM