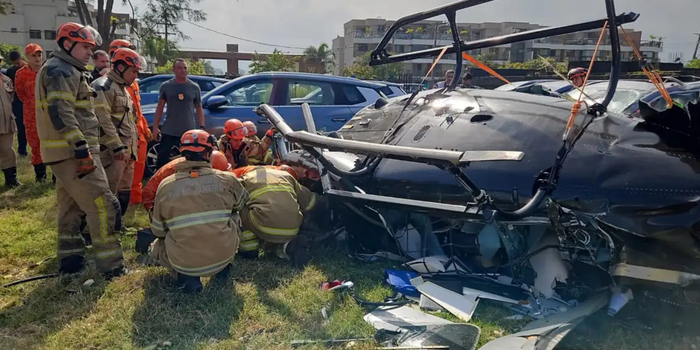
A sequência recente de acidentes envolvendo aeronaves de pequeno e médio porte em áreas urbanas no Brasil voltou a chamar atenção para um problema que vai além da segurança de voo: a proteção financeira de pessoas, condomínios e proprietários de imóveis atingidos por quedas de aviões ou helicópteros.
No país, o seguro obrigatório aeronáutico, conhecido como RETA, funciona como uma garantia básica de responsabilidade civil. Ele prevê indenizações para determinadas situações envolvendo passageiros, tripulantes, bagagens e terceiros em solo. No entanto, especialistas alertam que os valores previstos nesse tipo de cobertura podem ser insuficientes para reconstruir casas, prédios ou estruturas de grande porte destruídas em acidentes.
De acordo com Alexandre Marroquim, diretor de Specialty/Aviation da Alper Seguros, confiar apenas na cobertura obrigatória pode representar um risco elevado para o proprietário ou operador da aeronave. Segundo ele, quando o valor disponível não cobre todos os prejuízos materiais e pessoais, o responsável pelo voo pode ser obrigado a complementar as indenizações com recursos próprios.
“O risco para o proprietário está principalmente na insuficiência de fundos para indenização material ou pessoal. Isso pode obrigá-lo a indenizar com recursos próprios e colocar em risco seu patrimônio, dependendo do tipo de sinistro e das pessoas envolvidas”, afirma Marroquim.

O problema se torna ainda mais grave quando a queda ocorre sobre prédios residenciais ou condomínios. Se a aeronave não tiver uma apólice complementar de Responsabilidade Civil, conhecida como RC, os moradores podem enfrentar um caminho longo e complexo para recuperar os prejuízos.
Segundo o especialista, há dois cenários possíveis. No primeiro, o proprietário da aeronave assume os custos e busca um acordo extrajudicial para reparar os danos. No segundo, considerado o mais preocupante, moradores e condomínio precisam arcar inicialmente com reformas, obras emergenciais e recuperação da estrutura, para depois cobrar judicialmente o ressarcimento do operador responsável.
Essa disputa pode se arrastar por anos na Justiça, ampliando o impacto financeiro e emocional para famílias que já foram atingidas diretamente pelo acidente. Caso a aeronave estivesse sendo operada por terceiros, como uma empresa de táxi-aéreo, essa empresa também pode ser acionada judicialmente.
A indenização por danos a imóveis costuma considerar critérios como valor venal, informações do IPTU, idade da construção, estado de conservação e extensão dos danos. O objetivo é recompor o bem ao estado anterior ao acidente. Ainda assim, há perdas que podem não estar previstas na cobertura.
Marroquim explica que a desvalorização imobiliária após um acidente, mesmo com o imóvel reparado, não costuma ser contemplada. Por outro lado, despesas ligadas ao apoio psicológico dos moradores afetados podem ser incluídas em apólices de responsabilidade civil, dependendo das condições contratadas.
Outro ponto de atenção envolve aeronaves mais antigas. Segundo o especialista, aviões com mais de 25 anos podem ter dificuldade para obter coberturas mais amplas, devido às restrições impostas por seguradoras. Em alguns casos, o próprio proprietário opta por manter apenas o seguro obrigatório, reduzindo a proteção em caso de sinistro de grandes proporções.
Diante desse cenário, a recomendação para condomínios e residências localizados em regiões próximas a aeroportos, rotas aéreas ou áreas com intenso tráfego de helicópteros é avaliar a contratação de seguro patrimonial com cobertura específica para queda de aeronave.
Esse tipo de proteção pode estar incluído em algumas apólices residenciais ou condominiais, inclusive dentro da cobertura básica, dependendo da seguradora. Para Marroquim, essa é uma forma de garantir resposta mais rápida e segurança jurídica ao imóvel atingido, especialmente quando o causador do dano não possui cobertura suficiente para reparar todos os prejuízos.
*Compartilhe este conteúdo do Diário da Guanabara, o melhor site de notícias do Rio de Janeiro.
SIGA O DIÁRIO DA GUANABARA NO INSTAGRAM